

¿Qué es el seguro de indemnización hospitalaria? Guía completa de cobertura y beneficios
9 de junio de 2026 | Lectura de 6 minutos
Conclusiones clave:
- Beneficios en efectivo: El seguro de indemnización hospitalaria te paga un monto fijo en efectivo directamente cuando tienes una hospitalización calificada.
- Gastos flexibles: Puedes usar el dinero para lo que necesites, incluidos deducibles, alquiler, comestibles o transporte.
- Suplemento, no sustituto: Esta cobertura trabaja junto con tu plan médico principal; no reemplaza el seguro de salud tradicional.
- Protección financiera: Ayuda a proteger tus ahorros personales de costos inesperados causados por hospitalizaciones, cirugías o embarazos.
- Reclamaciones simples: El proceso generalmente implica presentar evidencia de tu hospitalización para recibir un pago directo.
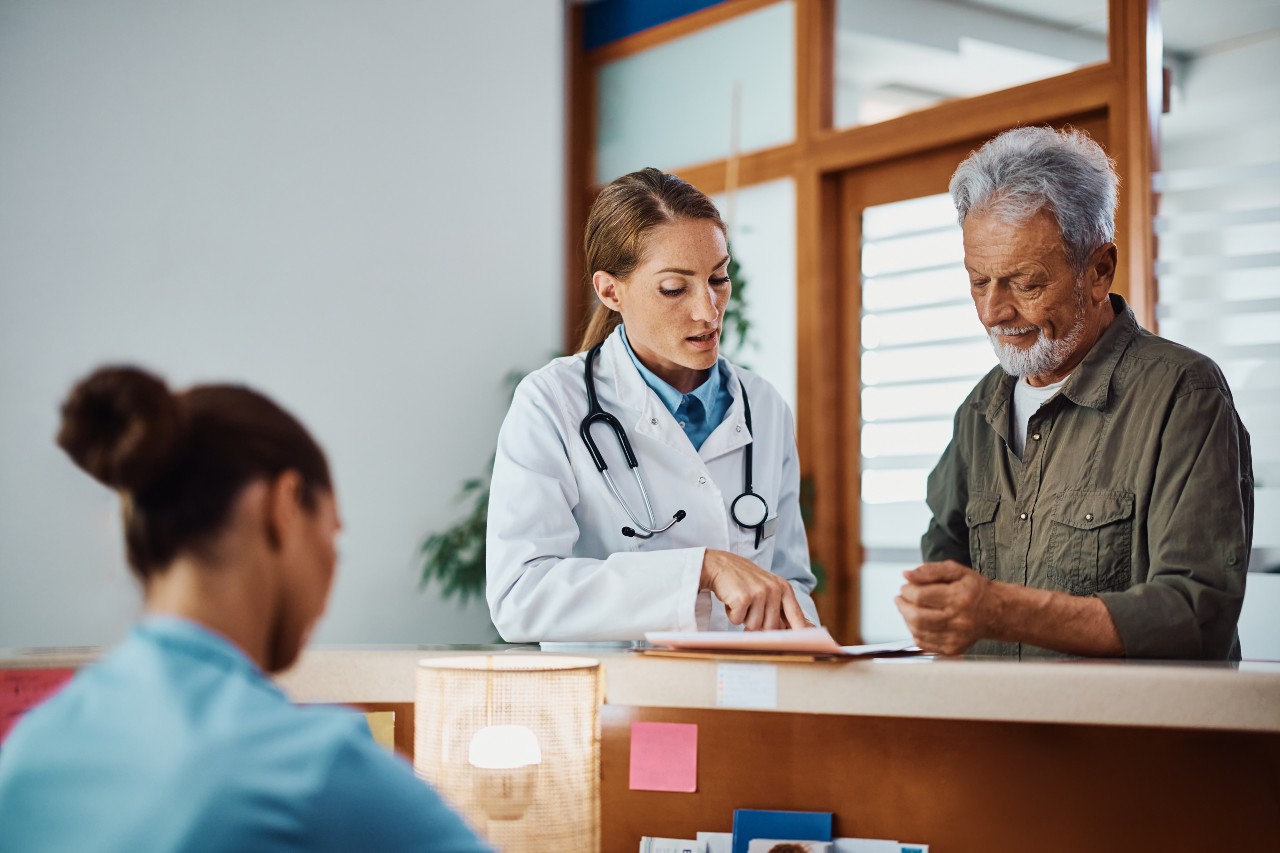
El seguro de indemnización hospitalaria es un tipo de seguro de salud suplementario que te paga un beneficio fijo en efectivo cuando eres admitido en un hospital. El pago va directamente a ti y puede utilizarse para facturas médicas, deducibles, gastos de la vida o cualquier otro costo durante la recuperación.
Aquí es donde el seguro de indemnización hospitalaria puede ayudar. Actúa como una red de seguridad financiera que te paga directamente cuando recibes atención hospitalaria. Esta guía explica exactamente qué es el seguro de indemnización hospitalaria, cómo funciona y por qué podría ser una incorporación inteligente a tu cobertura de atención médica.
¿Qué tipo de cobertura es el seguro de indemnización hospitalaria?
El seguro de indemnización hospitalaria es un tipo de cobertura suplementaria. "Suplementario" significa que es un nivel adicional de protección que funciona junto con tu plan de seguro de salud principal. No se supone que reemplace tu seguro médico principal. En su lugar, cubre las brechas que tu plan podría tener.
La palabra "indemnización" se refiere a la protección contra la pérdida de dinero. En este caso, el plan te protege de la pérdida financiera y el impacto de una hospitalización. El concepto es simple: si eres admitido en el hospital por un motivo cubierto, la compañía de seguros te paga un monto fijo de dinero en efectivo.
A diferencia del seguro médico principal, que les paga directamente a los médicos y hospitales por tu atención, el plan de indemnización generalmente te paga a ti.. Recibes un cheque o un depósito directo. Una vez que el dinero está en tu cuenta bancaria, es tuyo y puedes usarlo como consideres conveniente. No hay restricciones sobre cómo gastar el pago.
Cómo difiere el seguro de indemnización hospitalaria del seguro médico principal
Para comprender la indemnización hospitalaria, es útil ver en qué difiere del seguro de salud estándar que probablemente ya tienes.
Seguro médico principal:
- A quién le paga: Por lo general, le paga directamente al médico, la clínica o el hospital.
- Lo que cubre: Servicios médicos específicos como cirugías, radiografías y medicamentos.
- Qué paga: Paga un porcentaje de la factura médica después de alcanzar un deducible.
- Objetivo: Cubrir el costo de la atención médica y el tratamiento.
Seguro de indemnización hospitalaria:
- A quién le paga: Por lo general, te paga ti (el miembro) directamente.
- Lo que cubre: El evento de hospitalización, según un cronograma fijo (p. ej., $100 por día).
- Qué paga: Paga un monto fijo en efectivo, independientemente del valor real de la factura médica.
- Objetivo: Ayudarte a cubrir los gastos de bolsillo y los gastos de la vida mientras te recuperas.
¿Cómo funciona el seguro de indemnización hospitalaria?
El proceso de usar el seguro de indemnización hospitalaria es sencillo. Está diseñado para ser menos complejo que presentar una reclamación médica importante. Este es un análisis paso a paso de cómo suele funcionar el proceso para un miembro.
- Compras un plan
Primero, te inscribes en un plan de indemnización hospitalaria. Esto a menudo sucede durante tu período de inscripción abierta o cuando experimentas un evento de vida calificador. Pagarás una prima mensual por esta cobertura, al igual que lo haces por tu seguro de salud principal. Estas primas generalmente son más bajas que las primas médicas principales porque la cobertura es más específica.
- Se produce un evento médico
Digamos que necesitas una cirugía, tienes un bebé o sufres una enfermedad grave como neumonía que requiere hospitalización. Vas al hospital y recibes la atención que necesitas. Durante la admisión, presentas tu tarjeta de seguro médico principal al personal del hospital para que puedan facturar los servicios médicos. No necesariamente debes mostrar tu tarjeta de indemnización en el hospital, ya que esta cobertura es entre la aseguradora de indemnización y tú.
- Presenta una reclamación
Una vez que te dan el alta o mientras te recuperas, presentas una reclamación a tu proveedor de seguro de indemnización. Hoy en día, muchas aseguradoras te permiten hacer esto en línea o a través de una aplicación. Deberás presentar evidencia de tu hospitalización. Esto suele ser un resumen o una factura del hospital que muestra las fechas en las que estuviste hospitalizado allí.
- Recibes el pago
La compañía de seguros revisa tu reclamación para asegurarse de que la hospitalización esté cubierta por las reglas de tu póliza. Una vez aprobado, te emiten un pago directamente a ti. El monto se basa en el "programa de beneficios" de tu póliza. Por ejemplo, si tu póliza paga $200 por día y estuviste en el hospital durante tres días, recibirás $600.
- Usas el dinero
Los fondos llegan a tu cuenta. Podrías usar esos $600 para pagar tu deducible del seguro de salud. O tal vez lo uses para pagarle a una persona que cuidó a tu mascota mientras estabas hospitalizado. Incluso podrías usarlo para pedir comida para llevar para tu familia mientras te recuperas. La elección es tuya.
¿Qué cubre el seguro de indemnización hospitalaria?
La cobertura del seguro de indemnización hospitalaria varía según el plan, pero el pago casi siempre se activa a causa de una admisión en un hospital o una internación. "Internación" simplemente significa ser admitido en el hospital como paciente hospitalizado durante una determinada cantidad de horas (generalmente 24 horas o más).
Si bien cada plan es diferente, la mayoría de las pólizas organizan sus pagos en torno a eventos específicos.
Beneficios de la admisión en un hospital
Este es un pago único que se activa en el momento en que eres admitido en un hospital. Por ejemplo, un plan podría pagar un beneficio único de $1,000 por el primer día de admisión en un año. Esto es útil porque el primer día suele ser el más costoso debido a las tarifas de admisión y los análisis.
Beneficios de internación diaria
Este es un pago diario. Si permaneces en el hospital durante varios días, el plan paga un monto fijo por cada día.
- Ejemplo: Tu plan paga $100 por día.
- Situación: Estás hospitalizado durante cinco días.
- Pago: Recibes $500. La mayoría de los planes tienen un límite para la cantidad de días que cubrirán por año, como 30, 60 o 90 días.
Beneficios de la unidad de cuidados intensivos (UCI)
La atención en la UCI es más rigurosa y, a menudo, más estresante para las familias. Debido a esto, muchos planes de indemnización ofrecen un pago diario más alto por los días que pasas en la UCI en comparación con una habitación de hospital estándar. Si tu beneficio diario estándar es de $100, el beneficio de la UCI podría ser de $200 o más por día.
Cirugías y procedimientos específicos
Algunos planes integrales de indemnización incluyen beneficios programados para cirugías específicas. Si te realizan una apendicectomía o un reemplazo de rodilla, la póliza podría incluir un monto específico en dólares pagadero por ese procedimiento, independientemente de cuánto tiempo permanezcas en el hospital.
Servicios de ambulancia
Un traslado en ambulancia al hospital puede ser sorprendentemente costoso. Algunas pólizas de indemnización incluyen un beneficio fijo para traslados en ambulancia, ya sea por tierra o por aire, para ayudar a compensar esas facturas específicas.
Embarazo y parto
Este es un motivo muy popular por el que las personas adquieren un seguro de indemnización hospitalaria. El parto casi siempre implica una hospitalización. Si tu plan cubre la maternidad (y has cumplido con los períodos de espera), puedes recibir beneficios por los días que pases en el hospital dando a luz a tu bebé. Este dinero adicional es increíblemente útil para los padres primerizos que tienen que lidiar con costos de pañales, fórmula y otros artículos para recién nacidos.
¿Qué gastos puedes pagar con el pago de una indemnización hospitalaria?
Una de las mayores ventajas de un plan de indemnización hospitalaria es la flexibilidad del pago. Dado que el dinero va a ti y no al hospital, tú eres quien toma las decisiones. Estas son las formas comunes en que los miembros usan estos fondos.
Gastos de bolsillo médicos
Incluso con un excelente seguro de salud, es probable que tengas responsabilidades de costo compartido.
- Deducibles: El monto que pagas antes de que el seguro comience a pagar.
- Coseguro: El porcentaje de la factura que compartes con la aseguradora (p. ej., tú pagas el 20 %).
- Copagos: Tarifas fijas por servicios o medicamentos recetados. El efectivo de tu plan de indemnización se puede utilizar específicamente para pagar estas facturas de modo que no tengas que usar tus ahorros de emergencia.
Gastos del hogar
Si estás en el hospital, no está trabajando. Si no tienes licencia por enfermedad remunerada, una hospitalización puede hacer que tu cheque de pago sea por menos dinero. Los pagos de la indemnización pueden ayudar a cubrir lo siguiente:
- Pagos del alquiler o la hipoteca.
- Facturas de servicios públicos (electricidad, agua, Internet).
- Pagos de automóviles y seguro.
- Comestibles y suministros para el hogar.
Costos relacionados con la recuperación
La recuperación a menudo requiere gastar dinero en cosas que el seguro no cubre.
- Transporte: Cargos por gasolina y estacionamiento para familiares que te visiten.
- Cuidado de niños: Pagarle a una niñera por cuidar a tus hijos mientras tu cónyuge te visita en el hospital.
- Ayuda para el hogar: Contratar un servicio de limpieza o entrega de comidas mientras te recuperas.
- Equipos médicos: Comprar muletas, sillas para la ducha o vendas que podrían no tener cobertura total.
Comparación de opciones suplementarias: seguro de indemnización hospitalaria frente a seguro por enfermedad grave
Al analizar el seguro suplementario, es posible que veas "seguro por enfermedad grave" y te preguntes en qué difiere de la indemnización hospitalaria. Ambos pagan beneficios en efectivo, pero lo que "activa" el pago es diferente.
Seguro de indemnización hospitalaria:
- Qué lo activa: Ser hospitalizado.
- En qué se enfoca: La ubicación de la atención. Paga porque estás en el hospital, independientemente de la enfermedad específica (siempre y cuando esté cubierta).
- Estilo de pago: A menudo, montos diarios o por evento.
- Mejor para: Protección general contra cualquier evento que requiera hospitalización, incluidos accidentes, enfermedades comunes como influenza (gripe) o cirugía.
Seguro por enfermedad grave:
- Qué lo activa: Recibir un diagnóstico de una enfermedad grave específica.
- En qué se enfoca: El diagnóstico. Paga si tu médico dice que tienes una condición cubierta, como cáncer, ataque cardíaco o derrame cerebral.
- Estilo de pago: Por lo general, un pago único por única vez (p. ej., $10,000 o $20,000).
- Mejor para: Protegerte de los altos costos a largo plazo de enfermedades graves que alteran la vida.
¿Puedes tener ambos? Sí. Muchas personas eligen tener ambas coberturas. Por ejemplo, si alguien tiene un ataque cardíaco, el plan por enfermedad crítica podría hacer un único pago al momento del diagnóstico. Luego, si pasa una semana en el hospital recuperándose, el plan de indemnización hospitalaria pagaría esos días.
¿Vale la pena el seguro de indemnización hospitalaria?
Decidir si esta cobertura es adecuada para ti depende de tu situación financiera, tus necesidades de salud y tu tolerancia al riesgo. No es obligatorio, pero brinda tranquilidad a muchas familias. Para tomar una decisión, considera estas situaciones.
Evalúa tus ahorros de emergencia
Pregúntate: "Si mañana tuvieras que ir al hospital y pagar un deducible de $2,000, ¿podrías pagarlo sin problemas?". Si la respuesta es negativa, el seguro de indemnización hospitalaria puede actuar como un colchón de seguridad. Garantiza que una emergencia médica no se convierta en una crisis financiera. Si tienes suficientes ahorros para costos de salud, es posible que sientas menos necesidad de contar con este nivel adicional de protección.
Revisa tu plan médico principal
Observa tu plan de seguro de salud actual.
- ¿Tu deducible es alto? (Un plan con deducible alto significa que pagas más por adelantado).
- ¿Tu máximo de gastos de bolsillo es alto? Si tienes un plan de salud con deducible alto, la indemnización hospitalaria a menudo es una combinación inteligente. El beneficio en efectivo puede ayudarte a pagar tu deducible sin limitar tu presupuesto mensual.
Considera los próximos eventos de tu vida
¿Planeas tener hijos? Si esperas quedar embarazada en el próximo año, la cobertura de indemnización hospitalaria puede ser muy valiosa. Los partos en el hospital generalmente implican una hospitalización de al menos 24 a 48 horas. Verifica los períodos de espera de la póliza, pero si compras la cobertura en el momento justo, los beneficios de la hospitalización por parto pueden compensar el costo de las primas de todo el año.
Analiza tus riesgos de salud
¿Tienes una condición crónica que a veces requiere hospitalización? ¿Practicas deportes o realizas actividades donde es posible que te lesiones? Si bien no podemos predecir cada accidente, analizar tu estilo de vida y tu historia puede ayudarte a determinar las probabilidades de una visita al hospital.
Resumen de las ventajas y desventajas
Ventajas:
- Dinero en efectivo en mano: Tú controlas el dinero.
- Beneficios predecibles: Sabes exactamente cuánto paga el plan por un día en el hospital.
- Bajo costo: Los costos del plan generalmente son más bajos que los del seguro médico principal.
- Acumulable: Funciona junto con cualquier otro seguro que tengas.
- Tranquilidad: Reduce la ansiedad financiera durante la recuperación.
Desventajas:
- Alcance limitado: Solo paga si te hospitalizan. Por lo general, no cubre visitas al médico ni medicamentos recetados fuera del hospital.
- Primas: Es un gasto mensual adicional.
- Períodos de espera: Algunos planes requieren que tengas la póliza durante un tiempo determinado (como 10 o 12 meses) antes de cubrir afecciones preexistentes o embarazo.
Detalles de la póliza de indemnización hospitalaria: Qué buscar
Si decides comprar un plan de indemnización hospitalaria, debes leer atentamente los detalles del plan. Los términos del seguro pueden ser confusos, pero buscar estos términos específicos te ayudará a comprender lo que estás comprando.
Períodos de espera
Un período de espera es la cantidad de tiempo que debes tener la póliza antes de que pague por ciertas condiciones médicas. Esto es muy común para los beneficios de embarazo. Si un plan tiene un período de espera de 10 meses para la maternidad y das a luz a tu bebé 9 meses después de comprar el plan, es posible que no recibas beneficios. Controla esto siempre si estás planeando tener hijos.
Afecciones preexistentes
Algunos planes tienen un período "retroactivo" para las condiciones de salud que tenías antes de comprarlos. Esto significa que, si recibiste tratamiento por una condición (como asma o enfermedad cardíaca) en los 6 o 12 meses anteriores a la compra de la póliza, es posible que el plan no cubra hospitalizaciones relacionadas con esa condición durante el primer año. Asegúrate de preguntar cómo el plan maneja los problemas de salud preexistentes.
Límites de los beneficios
Verifica si el plan cubre una cantidad de días máxima. Por ejemplo, ¿deja de pagar después de 30 días de hospitalización? Además, busca los límites anuales sobre el monto total en efectivo que el plan pagará en un año.
Hospitalizaciones cubiertas frente a hospitalizaciones no cubiertas
La mayoría de los planes cubren hospitalizaciones "médicamente necesarias". Esto significa que, por lo general, no pagarán cirugías cosméticas ni procedimientos electivos que no sean necesarios para tu salud. Además, algunos planes distinguen entre la "observación" y la "admisión hospitalaria" completa. A veces, los médicos te mantienen en el hospital en observación, pero técnicamente eres un paciente ambulatorio. Algunos planes de indemnización solo pagan en caso de admisión completa como paciente hospitalizado. Este es un detalle crucial que debes verificar.
Renovación y portabilidad
Renovación: ¿Puede la aseguradora cancelar la póliza? Lo ideal es una póliza con "renovación garantizada", lo que significa que, siempre y cuando pagues tus primas, tendrás cobertura.
Portabilidad: Si obtienes este seguro a través de un empleador y luego dejas ese trabajo, ¿puedes llevarte la póliza contigo? Muchos planes de indemnización voluntaria son portátiles, lo que significa que puedes seguir estando protegido incluso si cambias de trabajo.
Cómo comprar un seguro de indemnización hospitalaria
Comprar un seguro de indemnización hospitalaria suele ser más simple que comprar un seguro médico principal. Por lo general, hay dos formas de obtener cobertura.
A través de tu empleador
Muchas compañías ofrecen indemnización hospitalaria como un beneficio opcional que puede agregarse durante la inscripción abierta. Esta suele ser la forma más asequible de comprarla porque obtienes una tarifa grupal. Las primas generalmente se deducen directamente de tu cheque de pago, lo que hace que sea fácil pagarlas.
A través de un plan individual
Si tu empleador no ofrece seguro de indemnización hospitalaria, o si eres un trabajador independiente o estás jubilado, puedes adquirir una póliza individual directamente de una compañía de seguros. Puedes buscar compañías como Ambetter Health que ofrezcan planes en el Mercado de Seguros de Salud y que puedan proporcionar información sobre opciones suplementarias. Comprar una póliza por tu cuenta te da la libertad de elegir los beneficios exactos que se adapten a tu presupuesto y a tus necesidades.
Preguntas frecuentes
Por lo general, un plan básico de indemnización hospitalaria se centra en las hospitalizaciones. Sin embargo, muchos planes actuales ofrecen un anexo (una cláusula adicional) o un beneficio específico para las visitas a la sala de emergencias. Si recibes tratamiento en la sala de emergencias y luego te dan el alta, es posible que un plan estándar no pague a menos que incluya específicamente un "beneficio de sala de emergencias". Si recibes tratamiento en la sala de emergencias y luego eres admitido en el hospital, generalmente se activaría el beneficio de admisión.
Esto depende de cómo pagues las primas. Si pagas el plan con dinero después de impuestos (dinero que ya ha sido gravado), los beneficios que recibes generalmente están exentos de impuestos. Si pagas primas con dinero antes de impuestos (como a través de un plan de cafetería en el trabajo), los beneficios podrían considerarse ingresos imponibles. Siempre es mejor preguntarle a un profesional fiscal sobre tu situación específica.
Sí. Una vez que el dinero se deposita en tu cuenta, es tuyo. Puedes usarlo para comestibles, alquiler, facturas de tarjetas de crédito o incluso para vacaciones si así lo deseas. La compañía de seguros generalmente no solicita recibos de cómo gastaste el dinero.
Por lo general, puedes elegir a quién cubrir. Puedes comprar un plan solo para ti, para ti y tu cónyuge, o para toda tu familia. Si cubres a tu familia, los beneficios generalmente se aplican si tu cónyuge o tus hijos también son hospitalizados.
Somos tus socios en tu salud financiera
La atención médica es esencial, pero puede ser costosa. Si bien el seguro médico principal se encarga de las facturas altas de médicos y hospitales, a menudo deja a los miembros con gastos significativos. El seguro de indemnización hospitalaria actúa como socio de tu plan principal. Proporciona beneficios en efectivo cuando más los necesitas, lo que te brinda la flexibilidad de cubrir los deducibles, las facturas del hogar y los costos de recuperación sin estrés.
En Ambetter Health, creemos que comprender tus opciones de cobertura es el primer paso hacia un futuro más saludable. Al comprender cómo un plan de indemnización hospitalaria se integra en tu panorama financiero general, puedes tomar decisiones empoderadas que protejan tu salud y tu billetera. Ya sea que te estés preparando para tener un bebé, que quieras estar listo en caso de posibles accidentes o que simplemente estés buscando más tranquilidad, esta cobertura ofrece una manera fácil y eficaz de mantenerte seguro.
Recuerda que el objetivo del seguro es permitir que te concentres en lo que más importa: recuperarte. Con el apoyo financiero de un plan de indemnización, puedes concentrarte en curarte en lugar de preocuparte por las facturas. Si crees que esta cobertura es adecuada para ti, tómate el tiempo para revisar tus opciones durante tu próximo período de inscripción. Estar preparado es la mejor manera de cuidar de ti mismo y de tus seres queridos.
Compara los planes de salud e inscríbete en Ambetter Health hoy mismo O llama al 844-933-0380 (TTY: 711) para obtener asistencia personalizada de agentes autorizados de Ambetter Health.
Elegir planes de Ambetter Health
Encuentra el plan asequible que sea adecuado para ti.
O bien, llama a nuestro equipo de ayuda:
844-933-0380 (TTY: 711)
de 8 a. m. a 9 p. m., hora del este
Artículos relacionados
Seguro del Mercado de Seguros de Salud
Conoce más sobre el Mercado de Seguros de Salud o el Intercambio de seguros de salud.

Niveles de metales de los seguros de salud
Comprender los diferentes niveles de metales de los planes de seguro de salud.
Tipos de seguro de salud:
Cómo los planes del Mercado de Seguros de Salud cubren las brechas
Subsidios del seguro de salud
Los subsidios pueden ayudar a que tus primas de seguro sean más asequibles.
Máximos de gastos de bolsillo
Comprender cómo funciona el máximo de gastos de bolsillo puede ayudarte a seleccionar el plan adecuado para ti y tu familia.
Copagos del seguro de salud
Comprender el copago de tu seguro de salud.

¿Qué es el coseguro?
Si tienes dificultades para comprender la cobertura y los costos de tu seguro de salud, estás en el lugar correcto.
Carousel content with slides.
A carousel is a rotating set of images, rotation stops on keyboard focus on carousel tab controls or hovering the mouse pointer over images. Use the tabs or the previous and next buttons to change the displayed slide.